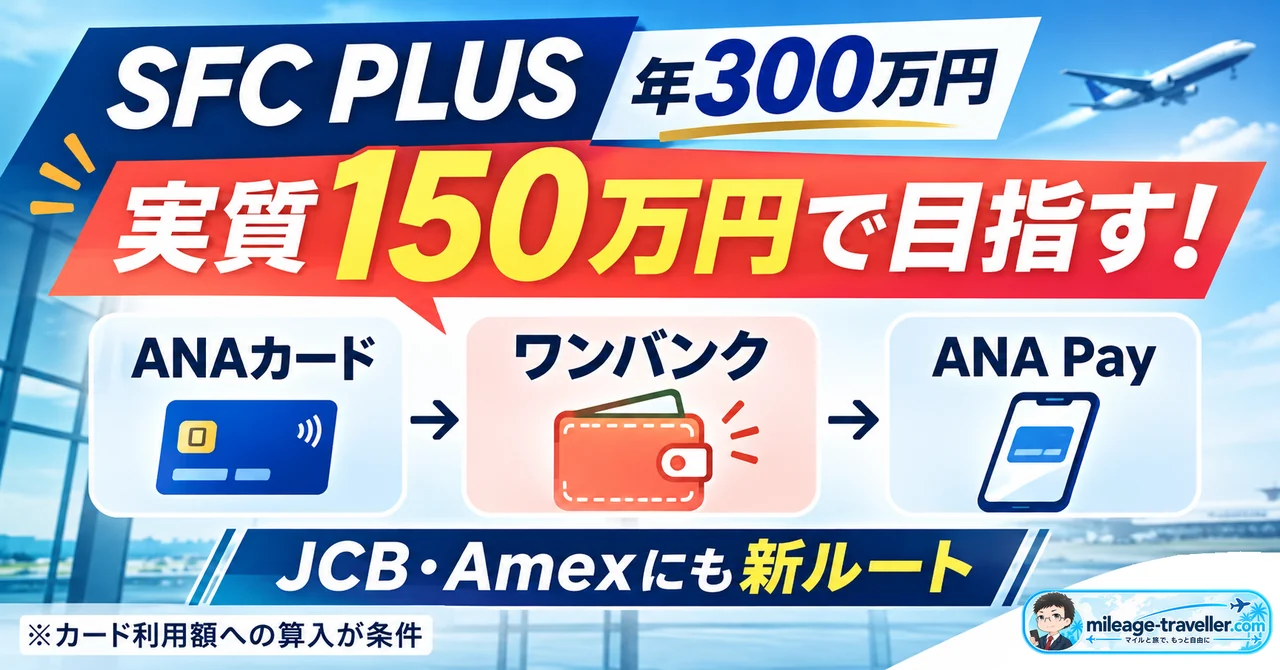

JCBやアメックスでも、買い物150万円でSFC PLUSの対象決済額300万円を目指せる?

目指せるよ。ANAカードからJAL Pay・IDARE・au PAYなどへチャージする方法と、ANA Payで買い物する方法を組み合わせるんだ。使える経路はカードごとに違うから、早見表で確認しよう。
2028年4月からのSFC PLUSは、ANAカードとANA Payの年間対象決済額300万円が基準です。ANAカードからANA Payへの直接チャージは対象外ですが、JAL Pay・IDARE・au PAYなどへのANAカード入金はANA公式の対象外一覧にありません。そこで、ANAカードから対応する中継先への入金150万円+ANA Payでの対象の買い物150万円=年間対象決済額300万円とするモデルを紹介します。途中の残高移動は加算せず、カード入金と最後のANA Payでの対象決済を数えます。
年間の消費額だけで比べると、買い物150万円・138万円・78万円の3パターンです。 積立投資は消費ではないため、次の表の消費額には含めません。いずれもカードやウォレットへ一度に入金する金額ではなく、年間の買い物額です。
| 組み立て方 | 年間の消費額(買い物) |
|---|---|
| 買い物だけ | 150万円 |
| 楽天証券の積立を併用 | 138万円 |
| SBI証券と楽天証券の積立を併用(対象:三井住友カード発行のANA Mastercard・Visaのみ) | 78万円 |
3パターンとも、ANAカードとANA Payの対象となる決済を合わせた年間対象決済額300万円の試算です。投資は表の消費額とは別に扱います。楽天証券への積立は年12万円で、ANAカード側の入金12万円とANA Payから楽天Edyへのチャージ12万円をそれぞれ数え、対象決済額24万円分とするモデルです。SBI証券のクレカ積立120万円は、対象となる三井住友カード発行ANA Mastercard・Visaのカード側に120万円を1回だけ計上します。SBIと楽天の積立を併用する場合、投資する金額はそれぞれ120万円と12万円です。
手持ちのANA SFCカード別に、ANA Payへつなぐ中継ルートを選べます。 下表は「ANAカード→表中の経路→ANA Pay→対象の買い物」の順番で読みます。
| ANA SFCカード | 主な中継ルート |
|---|---|
| JCB | JAL Pay→IDARE→ワンバンク。急ぐ場合はワンバンク直接も候補 |
| Mastercard | JAL Pay→IDARE→ワンバンク。au PAY→ワンバンク(Apple Pay経由)も使える |
| Visa | IDARE→ワンバンク。対応カードならワンバンク直接も候補 |
| アメックス | IDARE→ワンバンク。au PAY→ワンバンク(Apple Pay経由)も使える |
| ダイナース | 対応するJAL Pay→IDARE→ワンバンク。またはau PAY→ワンバンク(Apple Pay経由) |
JAL Payは対象の個人向けカード、au PAYは国内発行の対応カードを使います。 au PAYへ他社クレジットカードから入金できるのは月5万円まで。150万円すべてをau PAYだけで動かすモデルではなく、IDAREなどと組み合わせます。ワンバンクは旧B/43で、ANA Payへの中継先です。IDAREに保管する期間が長ければ残高ボーナス、JAL Pay経由なら対象決済でJALマイルも狙えます。詳しいカード別の条件は後半で比較します。
筆者は2026年11月4日、iPhoneのApple Payでワンバンク→ANA Payへのチャージに成功しました。 IDARE→ワンバンクにも利用実績があります。
初回のSFC PLUS判定期間は2026年12月16日〜2027年12月15日です。ANA Payは2026年11月5日23時頃から新規入会を一時停止中(11月11日公式確認時点)。登録済み会員は利用できますが、未登録の人は再開案内を確認してから準備しましょう。
ANA Payの新規入会停止と再開案内
- 買い物150万円で対象決済額300万円を目指す基本型|カード別ルート
- 買い物150万円を5か月に分ける例|積立併用とは別
- 楽天証券の楽天キャッシュ積立|年12万円の投資で決済額24万円分
- SFCカードを替えるべき?カードと資金の使い道で選ぼう
- JAL Pay・ANA Payのマイルと短縮ルート
- ワンバンク → ANA PayはApple Pay経由に注目
- SFC PLUSの300万円基準はいつから?
- IDAREとワンバンクはどちらがお得?ボーナスとJALマイルを比較
- ANA Payへの直接チャージとJAL Pay・IDARE経由の違い
- よくある質問
- まとめ|今のANAカードでJAL Pay・IDARE・au PAYを選ぶ
- もっと詳しく調べたい方へ
買い物150万円で対象決済額300万円を目指す基本型|カード別ルート
買い物150万円を、ANAカード側150万円とANA Pay側150万円の対象決済にする基本型です。 ANAカードから対応するJAL Pay・IDARE・au PAYなどへのチャージを合計150万円とし、移した資金をANA Payでの対象の買い物150万円に使います。途中のウォレット間移動を追加で数えることはありません。
| 決済・資金移動 | 各段階の金額 | SFC PLUSの対象額 |
|---|---|---|
| ① ANAカード→対応するJAL Pay/IDARE/au PAYなどへ合計 | 150万円 | ANAカード決済150万円(公式の対象外一覧に記載なし) |
| ② 対応する中継先からワンバンクなどを経由してANA Payへ | ①と同じ150万円 | 0円(途中の残高移動は加算しない) |
| ③ ANA Payで対象の買い物 | 150万円 | 対象決済なら150万円 |
| ANAカード決済+ANA Pay対象の買い物 | 実際の買い物150万円 | 合計300万円(対象外一覧に基づく計算) |
実績を管理するときは、ANAカードからウォレットへの入金をカード明細で、ANA Payでの買い物をANA Payの利用履歴で確認します。 返品・返金や、判定期間内に決済データが到着しない取引は対象額に影響するため、それぞれの記録を分けておきましょう。
150万円は一度に入金・保管できる金額ではなく、判定期間内に分けて動かす累計額です。 IDAREは本人確認後でも残高上限100万円、クレジットカードからのチャージは1回30万円・月100万円です。入金した残高から必要な分をワンバンクとANA Payへ移し、空いた残高枠に次の資金を入れます。カード発行会社・各アプリの利用上限を守り、初めは少額で各段階を試しましょう。IDAREの利用規約では、プリペイドカード等へのチャージを通常利用の範囲を超える頻度・金額で行うことは禁止されています。 150万円を分割して動かす計画でも、上限だけでなく実際の買い物に使う額と取引頻度を考えて利用してください。
資金を長く置く予定があるならIDAREのボーナスを生かし、必要な分だけワンバンク→ANA Payへ動かします。 すぐに使う少額なら対応ANAカード→ワンバンク→ANA Payへ短縮できます。1回20,001円以上をANA Payにチャージするなら、JAL Payに手数料なく入金できる対象ANA JCB・Mastercard・Diners ClubからJAL Pay→ANA Payも比較してください。IDAREの保管ボーナスは得られません。
買い物150万円を5か月に分ける例|積立併用とは別
投資積立を含まない、買い物150万円の基本型を5か月に分ける例です。 楽天証券を組み込む場合の買い物138万円、SBI証券も併用する場合の買い物78万円とは別のモデルです。本人確認済みANA PayのApple Payチャージは1回・1日10万円、月30万円が上限。JAL Pay経由ではカード入金の1回5万円、直近24時間10万円・720時間30万円の上限もあるため、複数日に分けます。下表はANA Payで実際に買い物する金額であり、150万円をウォレットへ一括入金する計画ではありません。
| 月 | ANA Payへ入金・買い物に使う金額 | 買い物の累計 |
|---|---|---|
| 1か月目 | 30万円 | 30万円 |
| 2か月目 | 30万円 | 60万円 |
| 3か月目 | 30万円 | 90万円 |
| 4か月目 | 30万円 | 120万円 |
| 5か月目 | 30万円 | 150万円 |
IDAREに保管した残高から、ANA Payで実際に買い物する分だけワンバンクへ移し、さらにANA Payへチャージします。 毎月30万円なら別日に10万円ずつ3回の上限を守ります。毎月30万円を入れてすぐ使い切るだけでは、IDAREの平均残高は増えず、プラチナのボーナス例は当てはまりません。 将来使う資金を先に保管できるならIDAREの利点を生かし、待機期間が短い少額ならワンバンクへ直接入金できるANAカード(Visa・Mastercard・JCB・アメックス)に限って経路を短縮します。IDAREのボーナス→dポイント→JALマイルの交換は、SFC PLUSの対象決済額の集計と切り分けます。
楽天証券の楽天キャッシュ積立|年12万円の投資で決済額24万円分
楽天証券の楽天キャッシュ積立には月1万円、年間12万円を回せます。資金の基本経路はANAカード→JAL Pay/IDARE→ワンバンク→ANA Pay→楽天Edy→楽天キャッシュ→楽天証券。JCB・Mastercard・ダイナースはJAL Pay経由、Visa・アメックスはIDARE直接が基本です。ANA公式の対象外一覧を基に、ANAカード側の入金12万円+ANA Pay→楽天Edyのチャージ12万円=SFC PLUSの対象決済額24万円分として組み込むモデルです。楽天Edy→楽天キャッシュ移行と投信買付はさらに加算しません。
2026年8月から楽天Edy→楽天キャッシュの移行は月1万円が上限です。したがって、この経路で楽天証券へ回す額も月1万円を前提とします。ANAカード付帯の楽天Edy利用額がSFC対象外とされることと、ここで計上するANA Payから楽天Edyへのチャージは別の取引です。積立額は実際に投資に回せる余裕資金の範囲で設定してください。
次の表は実際の支出額ではなく、SFC PLUSの判定に数える年間対象決済額の内訳です。 三井住友カード発行の対象ANA Mastercard・VisaでSBI証券のクレカ積立を併用する場合と、ANA JCB・アメックス・ダイナースなど同積立を利用しない場合を比べます。SBI証券の対象カードや積立条件は直前の関連記事で解説しています。
| 年間対象決済額の内訳 | 対象ANA Mastercard/Visa(三井住友カード発行) | ANA JCB・アメックス・ダイナースなど |
|---|---|---|
| SBI証券のクレカ積立 | 120万円 | 対象外(0円) |
| 楽天証券積立向けの決済 | 24万円(ANAカード12万円+ANA Pay12万円) | 24万円(ANAカード12万円+ANA Pay12万円) |
| 通常の決済 | 156万円(カード78万円+ANA Pay78万円) | 276万円(カード138万円+ANA Pay138万円) |
| 合計 | 300万円 | 300万円 |
表の「通常の決済156万円/276万円」は、実際の買い物78万円/138万円を、ANAカードからウォレットへの入金とANA Payでの対象決済として、それぞれ数えた合計です。「楽天証券積立向け24万円」も、実際の投資12万円に対応するANAカード入金12万円+ANA Payから楽天Edyへのチャージ12万円の合計。途中の残高移動や投信買付をさらに加算しません。
消費額で比べると、楽天証券の積立を併用する場合は年間138万円、SBI証券と楽天証券の積立を併用する対象カードの場合は年間78万円の買い物です。 積立投資は消費額に含めません。上表の年間対象決済額300万円は、ANAカード側とANA Pay側の適格な取引をSFC PLUSの判定基準に沿って数えた合計であり、途中のウォレット移動や投信買付を上乗せしません。
楽天Edy→楽天キャッシュの上限と、JAL Pay・ANA Payを経由する手順は、次の既存記事で詳しく確認できます。

SFCカードを替えるべき?カードと資金の使い道で選ぼう
ANA JCB SFCの人:第一候補はANAカード→JAL Pay→IDARE→ワンバンク→ANA Payです。JAL PayからIDAREへの対象決済でJALマイルも狙えます。IDAREボーナスもdポイント経由でJALマイルに交換可能。急ぎの少額ならANAカード→ワンバンク直接も選べます。
ANAダイナース SFCの人: JAL Payが受け付ける個人向けDiners Clubカードなら、ANAカード→JAL Pay→IDARE→ワンバンク→ANA Payを選べます。JAL PayからIDAREへの対象決済で1,000円につき1 JALマイルを狙え、IDAREでの保管ボーナスも別に得られます。ANAダイナース→JAL Payのチャージ自体はカード側ポイント対象外ですが、SFC年間決済額の対象外一覧にJAL Pay入金は載っていません。ANAダイナースからau PAYへのチャージにも対応します。au PAY残高は、au PAYプリペイドカードをApple Payで選んでワンバンクへ入金し、そこからANA Payへ移せます。
ANAマイルの獲得だけを優先するなら、ANAダイナース→ANA Pay直接チャージも有力です。ANAダイナースSFCの公式例では、2026年4月以降、1,000円をチャージしてANA Payの対象決済に使うと、カード側5ポイント(ANAマイルに交換可)・チャージ特典6 ANAマイル・決済5 ANAマイルで合計16 ANAマイル相当です(端数と対象取引の条件あり)。ただしANAカード→ANA Payへの直接チャージ額はSFC PLUSの年間対象額に算入されないため、カード側の対象決済額も加算したいJAL Pay・IDARE経由とは優先順位が異なります。
ANAダイナースSFCのANA Pay直接チャージ特典・SFC決済額の違い
ANAアメックス SFCの人: JAL Payへのカードチャージは非対応なので、ANAカード→IDARE→ワンバンク→ANA Payを選びます。アメックスからIDARE・ワンバンクへの入金はカード側ポイント対象外ですが、ANAのSFC年間決済額の対象外一覧にこれらの入金は載っていません。 au PAYへのカードチャージにも対応します。au PAY残高をau PAYプリペイドカードからApple Pay経由でワンバンクへ入金し、ANA Payでの買い物につなげられます。 カード利用実績のANA反映は年1回のため、期中はアメックスの利用明細を保存します。
ANA Mastercard SFCの人:JAL Payの対象決済でJALマイルを上乗せし、IDAREでボーナスを得てからワンバンク→ANA Payへ進む方法に加え、対象カードならSBI証券積立や、au PAY→ワンバンク(Apple Pay経由)→ANA Payのルートも組み合わせられます。積立は資産形成の目的に合う場合に利用します。
ANA Visa SFCの人:IDAREを待機資金の中心にする選択肢に加え、三井住友カード発行の対象ANA VisaならSBI証券積立も検討できます。急ぎの買い物はワンバンク直接への短縮も可能です。au PAY対応はMastercardと一律同じではありません。
au PAY→ワンバンク→ANA Pay|Mastercard・アメックス・ダイナースの選択肢
au PAY公式のチャージ案内では、国内発行のMastercard・アメリカン・エキスプレス・ダイナースクラブは、発行会社を問わずチャージに対応しています。一方、VisaとJCBは対応発行会社が限定され、三井住友カード発行のANA Visaはau PAYの対応発行会社一覧にありません。ANA VisaとMastercardを比較するならMastercardが有利ですが、ANAアメックス・ANAダイナースはau PAYのためだけにカードを替える必要はありません。
資金の流れは「ANAカード→au PAY→ワンバンク(Apple Pay経由)→ANA Pay→対象の買い物」です。 ワンバンクに入金するときは、au PAYプリペイドカードをApple Payで選びます。ANA公式FAQはANA Pay以外のQR決済へのカードチャージも対象と案内しています。ANAカードからau PAYへのチャージ額はカード側、最後にANA Payで支払った額はANA Pay側として数え、ワンバンクへの入金・ANA Payへのチャージは追加計上しません。
月5万円を12回チャージして計60万円をANA Payの対象の買い物に使った例なら、ANAカード側60万円+ANA Pay側60万円=対象決済額120万円です。 残りのカード側90万円・ANA Pay側90万円は、手持ちのカードに対応するJAL Pay・IDAREなどのルートで組み立てれば、買い物150万円から対象決済額300万円を目指す基本型につながります。
au PAYカード以外のクレジットカードでチャージする場合は本人確認と3Dセキュア2.0対応が必要で、チャージ上限は暦月ごとに5万円、翌月1日に枠が更新されます。SFC PLUSの初回判定期間(2026年12月16日〜2027年12月15日)は、月の区切りで数えると両端の12月を含む13か月にまたがります。13回とも月5万円を使えれば最大65万円という枠上の計算になりますが、最初と最後の12月は期間の一部だけで、実際の対象額は利用日・決済データの到着時期によります。前段の60万円例は12回利用の試算です。
クレジットカードから入金したau PAY残高は、au PAYの送金・出金機能を使えず、チャージの取り消しもできません。ただし、au PAYプリペイドカードをApple Payで選んでワンバンクに入金する方法は、送金・出金とは別です。 ANA Payで使う予定の金額を小分けに移してください。
ワンバンクアプリでApple Payを使って入金する操作は、ワンバンクのチャージルート比較で手順を確認できます。
ANAアメックス・ANAダイナースの利用者も、au PAYのためだけにMastercardへ切り替える必要はありません。 ANA公式はカードブランドを変更すると、変更前の利用分を原則としてSFC PLUSの年間決済額に算入しないと案内しています。チャージ時のカード側ポイント・マイルの条件と、ANAの年間対象決済額の条件も別に管理しましょう。
SBI証券のクレカ積立は、三井住友カード発行の対象ANA Visa・Mastercardで利用できます。 ANA JCB・アメックス・ダイナースは対象外です。積立の条件や還元率は関連記事で詳しく解説しています。

国際ブランドを変更する前に、JCB・Mastercard・Diners ClubならJAL Pay経由のマイル上乗せを、Visa・アメックスならIDARE直接のボーナスを生かせるか確認するのが先決です。 ワンバンクはANA Payへの出口、対応するANA Visa・Mastercard・JCB・アメックスからのワンバンク直接入金は短期間の補助手段です。ダイナースからワンバンクへのカード直接入金は対象外です。Mastercard・VisaにはSBI証券積立等の別の選択肢もあります。
JAL Pay・ANA Payのマイルと短縮ルート
JCB・Mastercard・Diners ClubはJAL Pay経由でJALマイルを上乗せ
JAL PayからIDAREへの対象決済は1,000円につき1 JALマイル(0.1%相当)です。1万円なら10 JALマイル、15万円なら150 JALマイル、合計150万円なら約1,500 JALマイルの上乗せを狙えます(各決済が対象で、1,000円未満の切り捨てがない場合)。IDAREボーナスからdポイント経由で得るJALマイル、ANA Payでの買い物に伴うANAマイルとは別の特典です。国内一般決済の0.5%を使って7,500 JALマイルとは計算しません。
ANA JCB・ANA Mastercard・ANAダイナースからJAL Payへのカードチャージは、対象の個人向けカードなら原則手数料無料です。通常のANA Visaは2.75%の手数料があり、1万円のチャージで275円が差し引かれます。これは上記のJAL Pay→IDAREによる10 JALマイルと比べて負担が大きいため、VisaはIDARE直接を優先します(JALカード・セゾンカード等は手数料の例外)。American ExpressはJAL Payへのカードチャージ対象外です。なお、「JAL Payステップ」は、JAL Payの利用回数・利用金額・対象チャージ額に応じてマイル積算率を上乗せする別の仕組みです。IDAREへのチャージ利用はステップの利用回数・利用金額に含まれませんが、前述の通常積算(1,000円につき1 JALマイル)は別です。ANAカードなどJALカード以外からJAL Payへの入金も、ステップの対象チャージ額には加算されません。
JAL PayへのANAカードなどJALカード以外からのチャージ上限は、コース選択済みなら1回5万円・1日10万円・月30万円。 JAL Payの「1日」は直近24時間、「1か月」は直近720時間で、日付や月が替わるだけでは利用枠は復活しません。月30万円の上限まで入金するなら、5万円ずつ6回に分け、24時間あたり10万円の上限も守ります。150万円の入金には30万円の枠を5回使う計画が必要です。IDARE・ワンバンク・ANA Payの上限も守り、使う額だけ移します。JAL Pay→IDAREの利用可否は最初に少額で確認してください。
急いで使う2万円超ならJAL Pay→ANA Payへ短縮
ANAカード→JAL Pay→ANA PayならIDARE・ワンバンクを経由せず、JAL Payの対象決済1,000円につき1 JALマイルとANA Payでの対象決済200円につき1 ANAマイルを狙えます。 ANA Pay公式FAQによるとJAL Payからのチャージは1回20,001円以上・ANA Payの本人確認済みが必要です。1万円のチャージには使えず、双方のチャージ/残高上限も守ります。IDAREの残高ボーナスが不要で近いうちに使うお金なら手順を減らせます。ANAカード→JAL Payへの入金はANAの対象外一覧にないため、通常のANAカード決済額として計算します。
JAL Pay→ANA Payの対応額とマイル積算
ANAマイル優先なら直接チャージも比較|1万円の買い物
SFC PLUSの対象決済額を狙うか、ANAマイルの獲得を優先するかで、入口は変わります。 Visa・Mastercard・JCB・Diners Clubの対応ANAカードからANA Payへ直接1万円をチャージし、その1万円をANA Payで対象決済に使うと、マイル数はカード種別に応じて次のようになります(チャージ・決済が各条件を満たし、端数の切り捨てがない場合)。
- ANA一般カード:チャージ10+決済50=60 ANAマイル
- ANAゴールドカード:チャージ60+決済50=110 ANAマイル
- ANAプレミアムカード:チャージ110+決済50=160 ANAマイル
アメックス発行のANAカードはANA Payへのカード直接チャージに対応していません。 この1万円比較は、対応ブランドと対象カード・チャージ条件を満たす場合の数字です。
一方、対象のJCB・Mastercard・Diners ClubからJAL Pay→IDARE→ワンバンク→ANA Payを経由し、同じ1万円を対象決済で使う場合は、JAL Payで10 JALマイル+ANA Payで50 ANAマイルが基本の比較です。これに加えて、IDAREで資金を保管した期間・平均残高・ランクに応じてJALマイルへ交換可能なボーナスを受け取れます。ANAカード発行会社側のポイントは個別の条件があるため、この比較には加算していません。
ANAカード→ANA Payの直接チャージ額はSFC PLUSの年間対象決済額に算入されません。 その残高をANA Payで対象の買い物に使った分は算入されます。一方、ANAカードからJAL Pay・IDAREへの入金は公式の対象外一覧にないため、ANAカードの年間決済額として比較します。ANAマイル重視なら直接チャージ、SFC対象額とJALマイル・保管ボーナスを組み合わせるなら他社ウォレット経由と、目的別に選びましょう。ANAダイナースSFCの直接チャージ特典も後半で比較します。
JAL Pay・ANA Payの公式チャージと積算条件
ANA公式:ANAカード種別ごとのANA Pay直接チャージ特典(1,000円あたり1・6・11マイル)
ワンバンク → ANA PayはApple Pay経由に注目
JAL Pay経由なら5段階となるルートの出口である「ワンバンク→ANA Pay」は、筆者が2026年11月4日にiPhoneのApple Pay経由でチャージ成功を確認しました。 また、筆者にはIDAREからワンバンクへ残高を移して使った実績があります。これは個別時点の経験であり、現在の全カード・全端末で5段階ルートが通る保証ではありません。IDARE→ワンバンクの移動可否も、少額で段階ごとに試しましょう。
ワンバンクをApple Payに登録し、ANA Payへチャージする操作は、実際に成功した手順を別記事で詳しく紹介しています。

筆者が実際に確認したのはiPhoneのApple Pay経由です。Android端末ではANA Payアプリにワンバンクカードの情報を入力する方式が選択肢になります。ANA Payの最低チャージ額1,000円から操作を進められます。
カード番号が457575から始まる旧デザインのワンバンクカードはApple Payに対応していません。 ワンバンクアプリでカードをAppleウォレットに登録できるか確かめてから利用します。
ワンバンクのApple Pay対応カード
ANA Pay公式のチャージ上限表では、本人確認済みアカウントの場合、Apple Payを含む対象チャージの上限が1回10万円・1日10万円・月30万円と案内されています。150万円をこの方法で移すなら、月30万円ずつでも最低5か月必要です。実際には毎月の買い物でANA Pay残高を使いながら、次のチャージを繰り返す運用になります。
高額を移す前に、JCB・Mastercard・Diners ClubならANAカード→JAL Pay→IDARE→ワンバンク→ANA Pay、Visa・アメックスならANAカード→IDARE→ワンバンク→ANA Payを少額で順番に試し、普段の買い物に使います。IDARE→ワンバンクとワンバンク→ANA Payは、残高を別サービスへ移す操作です。ワンバンク残高は対応Visa加盟店でも使えますが、その場合はANA Payでの対象決済になりません。急ぎの支払いには、ワンバンクへの入金に対応するANA Visa・Mastercard・JCB・アメックスならカード→ワンバンク直接という短い代替もあります。ダイナースは直接チャージできません。
ANA Payの200円につき1マイルも魅力
ANA Payの公式案内によると、対象決済では200円のお支払いごとに1マイルが貯まります。たとえば150万円を対象決済で使い、各取引の200円未満の切り捨てがないと仮定した場合、7,500 ANAマイルです。
ANA Payでマイルが貯まる買い物
これはワンバンクやIDAREへチャージした時点で付くマイルではありません。また、ANAカードからANA Payへの直接チャージで得られる追加マイルと、今回の他社ウォレット経由の積算条件は別です。
SFC PLUSの300万円基準はいつから?
ANAが公表した2026年9月の見直し後の制度では、2028年4月1日からSFC PLUS・SFC LITEの二つの区分が始まります。最初の判定期間は2026年12月16日〜2027年12月15日。ANAカードとANA Payの対象決済額の合計が原則300万円以上ならSFC PLUS、300万円未満ならSFC LITEとなります。ANAカードの家族会員の利用分も本会員の実績に合算されるので、家族で使う金額も含めて計画できます。
家族カード利用分の合算や、家族カードではSBI証券のクレカ積立を登録できない違いは、次の記事で詳しく確認できます。家族で300万円を組み立てる人向けです。

SFC PLUSの中心的な価値は、スターアライアンス・ゴールドのサービスを維持できることです。ANAが案内するSFCマイル特典5,000マイルも、年間決済額300万円以上が進呈条件です。2026年9月の制度再改定により、SFC LITEでもANAグループ運航便の国際線利用時は羽田・成田・ホノルルのANAラウンジを利用でき、国内線も混雑時を除いてANAラウンジ・共用ラウンジを利用できます。 一方、スターアライアンスの資格はシルバーであり、SFC PLUSのゴールド資格による他社便のラウンジ・優先サービスとは異なります。海外旅行でANA以外のスターアライアンス便によく乗る人ほど、PLUS維持の価値が大きくなります。
SFC LITEのラウンジ利用条件(2026年9月改定後)
なお、100万ANAライフタイムマイル到達者は、年間決済額が300万円未満でもSFC PLUSの対象となります。ただし、その場合も5,000マイルの特典は300万円以上の決済が条件です。
IDAREとワンバンクはどちらがお得?ボーナスとJALマイルを比較
IDAREはdポイント経由でJALマイルへ交換できるボーナス、ワンバンク「もらえるポケット」は買い物に使える残高を受け取る特典です。 使い道と資金を置く期間で比較します。IDAREからANA Payへ資金を移すときはワンバンクを経由します。保管額や途中の残高移動はSFC PLUSの対象決済額には加算しません。
カードから直接入金できるブランドも異なります。 IDAREはVisa・Mastercard・JCB・American Express・ダイナースクラブに対応しますが、ワンバンクへのカード直接入金はダイナースクラブ非対応です。ANAカード側のポイント付与とSFC PLUSの対象決済額は別の基準なので、それぞれを分けて管理しましょう。
実際のチャージにはカード発行会社ごとの利用制限や本人認証が関係します。IDAREでは3Dセキュア2.0に対応した本人名義カードを使います。
IDAREボーナスはdポイント→JALマイルへ|最大年2.2%相当
IDAREの平均残高ボーナスはdポイントに等価交換でき、JALマイルへ移行できます。 ANA Payで買い物する資金は、必要な分だけIDARE→ワンバンク経由で移します。
2026年7月開始のIDAREランクは前月の平均残高で決まり、ブロンズ(5万円未満)年1.0%相当、シルバー(5万円以上30万円未満)年1.5%相当、ゴールド(30万円以上70万円未満)年2.0%相当、プラチナ(70万円以上)年2.2%相当です。2026年10月1日付与分からは毎月の入金条件が撤廃されました。前月平均残高70万円以上でプラチナ適用、当月平均残高72万円なら月1,320円相当のボーナスです。ボーナスをIDARE残高へ移してしまうとdポイントへ交換できなくなるため、JALマイルを狙うならボーナスのまま交換してください。
IDAREの新規登録時ランクはブロンズです。 当月に72万円を置いても、前月の平均残高が70万円未満ならプラチナ年2.2%相当は適用されません。
IDAREボーナスは50円分から1円分=1 dポイントに交換できます。 JALマイルへの通常交換は1,000 dポイント=500 JALマイル、1,000ポイント単位。月1,320円分のボーナスを全額交換した場合、1,000 dポイントを500 JALマイルに替え、320ポイントを次回に持ち越せます。年2.2%はIDAREのボーナス付与率で、JALマイルの還元率ではありません。
前月のランクが12か月ともプラチナで、当月の平均残高が毎月72万円、付与条件が変わらないと仮定すると、月1,320円分×12か月=15,840円分のボーナスです。すべて通常dポイントに交換した場合、1,000ポイント単位で15,000 dポイント→7,500 JALマイル、840 dポイントが残ります。端数を無視した7,920マイルはそのまま交換できません。7,500マイルは1年間の条件付き試算で、獲得保証ではありません。
2026年11月1日〜2027年1月5日は、IDAREボーナスからdポイントへの交換で最大15%増量キャンペーンも実施中です。エントリーが必要で、増量分は8%(全員)+最大7%(抽選)の期間・用途限定dポイント。JALマイルに移行できる通常dポイントとは区別し、増量分を上記のJALマイル試算には含めません。
IDAREボーナス・dポイント・JALマイルの公式交換条件
IDARE公式:2026年11月〜2027年1月のdポイント最大15%増量キャンペーン(要エントリー・増量分は期間用途限定)
72万円の保管比較|金額の還元とJALマイルの価値は別
72万円を丸1か月置くと、2027年3月までのワンバンク「もらえるポケット」は年2.5%相当で月1,500円相当の残高です。IDAREプラチナ(前月平均残高70万円以上)の年2.2%相当は月1,320円相当のボーナスで、額面はワンバンクが180円上回ります。ただし、ワンバンクは買い物に使う残高、IDAREはdポイント経由でJALマイルへ交換できるボーナスという違いがあり、単純な付与額だけでマイラーにとっての優劣は決まりません。
2027年4月以降、ワンバンクが通常年2.0%相当へ戻る場合、同じ72万円で月1,200円相当となり、IDAREプラチナ2.2%相当なら月1,320円相当と額面でもIDAREが120円上回ります。IDAREのプラチナ未満は年1.0〜2.0%相当です。還元の種類(残高かJALマイルへ交換できるボーナスか)と実際のランク、2027年4月以降の公式条件を合わせて判断します。
IDAREのカード入金はVisa・Mastercard・JCB・American Express・ダイナースクラブに対応し、本人確認済みの残高上限は100万円、チャージは1回30万円・月100万円です。筆者にもIDARE→ワンバンクへ残高を移して使った実績があります。 ANA Payで使う時期に合わせて、必要な額だけ小分けに移します。

現金引き出しや情報管理にも注意
IDARE残高は銀行預金ではなく、現金引き出し・払い戻しは原則できません。 旅行や普段の買い物に使う金額だけ入れ、各段階の利用可否・上限を少額で試してください。IDAREボーナスを残高へ移すと、dポイント交換はできなくなります。
なお、IDAREは2026年10月に不正アクセスによる個人情報漏えいを公表しています。公式FAQによると、2026年9月27日までの登録者は退会済みを含めて対象で、9月28日以降の登録者は今回の漏えい対象外です。漏えいした情報の範囲は利用状況によって異なります。10月21日の第二報では、残高・取引履歴・カード番号の一部を含む情報の漏えいを認める一方、同日時点で不正取引は確認されず、入金・支払いは通常どおり利用できると案内しています。対象者はIDAREからの個別連絡を確認し、身に覚えのない取引や不審な連絡に注意しましょう。
ワンバンク「もらえるポケット」は残高還元|マイル交換とは別
ワンバンク「もらえるポケット」は2026年10月1日〜2027年3月31日まで年2.5%相当の残高付与キャンペーン中で、通常は年2.0%相当です。前月の平均ポケット残高に応じ翌月1日に付与され、付与残高をポケットに置けば翌月の計算にも含まれます。30万円を丸1か月置けばキャンペーン中は約625円相当、通常期は約500円相当です。この特典は残高として受け取るため、IDAREボーナスのようにdポイントへ交換してJALマイルにする仕組みではありません。
使うときはもらえるポケットからワンバンクのカード残高へ移し、そこからANA PayへのチャージやVisa加盟店の支払いに回します。ポケットの残高はカードの支払いへ自動充当されません。本人確認済みならポケットとカード残高の合計保有限度額は100万円。現金で出金できない点は通常のワンバンク残高と共通です。ポケットに置いているだけではANA Payの年間決済額に加算されません。
もらえるポケットの移し方や、付与された残高の扱いは、既存の詳しい記事で確認できます。

急ぎの少額なら対応ANAカード→ワンバンク直接も残す
ワンバンク公式ヘルプではVisa・Mastercard・JCB・American Expressのクレジットカード/デビットカード入金を案内し、ダイナースクラブは対応外と明記しています。本人確認後のクレジットカード入金上限は、1回30万円・1日30万円・月100万円です。月100万円まで入金できても、本人確認済みのワンバンクカードの残高上限は100万円です。短期間に150万円をすべて入れることはできません。クレジットカードで入金したワンバンク残高は出金できず、入金後のキャンセル・取消しもできません。ANA Payへ移せなくなった場合はVisa加盟店での買い物などに使う必要があります。初めに少額で各段階を試し、普段の支払いで使い切れる分だけ入金して、翌月に必要な分を補充してください。
ワンバンクの対応ブランドと入金上限
ワンバンクをまだ使っていない方は、ANA Payを利用できる状態かを先に確認してください。 ANA Payの新規入会が停止中なら、ワンバンクへの入金を先行させる必要はありません。ANA Payをすでに利用できる方がワンバンクを始める場合は、次の記事で登録時の紹介特典・条件と、チャージ残高の使い道を確認できます。

ANA Payへの直接チャージとJAL Pay・IDARE経由の違い
カードからウォレットへ入金する段階と、ANA Payで支払う段階は、別々に見なければなりません。
ANA公式「スーパーフライヤーズカードのサービスについて」は、対象となるカードを国内発行の「ANA CARD」表記カードとし、通常のANAカード決済とANA Pay決済を区分判定に使うと説明しています。対象外には、年会費・各種手数料・キャッシング、カード付帯電子マネーの利用分、ANAカードからANA Payへのチャージなどが明記されています。
SFC PLUSの対象利用・対象外条件
ANA公式はANAカード→ANA Payへの直接チャージを対象外と明記しています。一方、JAL Pay・IDARE・ワンバンクへのANAカード入金は、対象外一覧に列挙されていません。 これらへの入金は通常のANAカード決済額として計算します。
年間300万円の管理では、カード会社の利用明細とANA Payの利用履歴を別々に集計します。ANAの「ご利用実績照会」への反映時期は発行会社で異なり、JCB・三井住友カード発行のANAカードは通常毎月、利用月の翌々月末までに反映されます。ANAアメックスのカード決済額は年1回、判定期間終了後の2月中旬ごろに反映されるため、期中はカード明細を使って管理します。
ANAアメックスを使う場合、判定期間中はアメックス・オンラインサービスの利用明細とANA Payアプリの履歴を別々に記録し、後日ANA側に反映される決済額と照合しましょう。アメックスのIDARE・ワンバンク入金がカード側ポイント対象外でも、ANAのSFC対象外一覧にこれらの入金先は載っていません。
「カードのポイント・マイル付与」と「SFC PLUSの300万円」は別
カード側のポイント・マイル付与と、SFC PLUSの年間決済額への算入は別の基準です。 アメックスはワンバンク・IDAREへのチャージをポイント加算対象外と明記しています。JCB公式ではJAL Payへのチャージがカード側ポイント・マイル対象外です。一方、IDARE・ワンバンクへの直接入金は公式の個別除外例に名称がなく、同じ規定だけで一律対象外とは断定できません。ANA JCBのカード側ポイントは見込まず、JAL Pay→IDAREの0.1%相当のJALマイルとSFC PLUSの対象決済額を別々に計算します。
アメリカン・エキスプレス公式は、ポイント加算対象外となるチャージ先としてIDAREとワンバンクの両方を明記しています。ANAアメックスから入金した場合のカード側ポイントは対象外です。
アメックス側のポイント加算対象外
| ANAカード(発行会社) | 資金ルートのカード側ポイント・マイル |
|---|---|
| ANA JCB(JCB) | JAL Payチャージは対象外。IDARE・ワンバンクへの直接入金は個別列挙なし。ポイントを見込まず試算 |
| ANA Mastercard・Visa(三井住友カード) | 公式除外一覧にIDARE・ワンバンクの個別名なし。カード側の付与を保証せず、対象決済額とも区別 |
| ANAアメックス(アメリカン・エキスプレス) | IDARE・ワンバンクへのチャージは対象外。JAL Payへのカードチャージは非対応 |
| ANAダイナース(ダイナースクラブ) | JAL Payチャージは対象外。ANA Payへの直接チャージは2026年4月以降、200円につき1ポイント(SFC PLUS算入とは別) |
ANA Visa・Mastercardの発行会社による対象外利用
ANA Visa・Mastercardのマイル移行可能ポイントの仕組み
カード側がポイント・マイル付与対象外でも、ANA Payでの対象決済によるマイルは別に考えられます。 また、ポイントが付かないことと、ANAの年間決済額へ算入されないことは別の話です。JCB・Amexでも、決済額の判定とカードポイントを混ぜずに考えましょう。
よくある質問
ANA SFC JCBからワンバンクにチャージできる?
はい。ワンバンクはJCBブランドのカードからの直接入金に対応しています。 急ぎの少額ならANA SFC JCB→ワンバンク→ANA Payが選択肢です。JALマイルを上乗せするなら、ANAカード→JAL Pay→IDARE→ワンバンク→ANA Payを選べます。JAL Pay→IDAREの対象決済では0.1%相当のJALマイルが狙えます。ANAのSFC対象外一覧にJAL Pay・ワンバンクへの入金はなく、通常のANAカード決済として計算します。 カードごとのチャージ可否と残高上限は、まず少額で確かめましょう。
JCBやアメックスからチャージするとANAマイルも貯まる?
ANAアメックスからワンバンク・IDAREへチャージした分のカード側ポイントは対象外です。ANA JCBからJAL PayへのチャージはJCB側ポイント対象外です。IDARE・ワンバンク直接入金には除外例の個別記載がありませんが、カード側ポイントは見込まず試算します。JCB・Mastercard・Diners ClubでJAL Pay→IDAREを利用する対象決済ならJALマイル0.1%相当、ANA Payで対象の買い物をすれば200円につき1 ANAマイルが別に貯まります。カード側ポイントを加算せず、JAL PayのJALマイル・ANA PayのANAマイル・SFC PLUSの年間対象決済額を別々に集計してください。
楽天証券の楽天キャッシュ積立は年24万円分として計上できる?
はい。月1万円を楽天証券に積み立てるため、ANAカードからJAL Pay/IDAREへ入金する年12万円と、ANA Payから楽天Edyへチャージする年12万円をそれぞれ計上するモデルです。実際の投資額は年12万円。楽天Edy→楽天キャッシュの月1万円上限を守り、残高移動・投信買付をさらに上乗せしません。SBI証券の年120万円を併用できるのは三井住友カード発行の対象ANA Mastercard・Visaのみです。
ANAカードからANA Payへ直接チャージすれば二重計上できる?
できません。ANA公式は、ANAカードからANA Payへのチャージ金額をSFC PLUS判定の対象外と明記しています。今回検討しているJAL Pay・IDARE・ワンバンク経由とは別の取引です。
au PAYに入れた残高をANA Payの買い物に使える?
はい。au PAYプリペイドカードをApple Payで選んでワンバンクに入金し、ワンバンクからANA Payへチャージする経路です。対象のANAカードからau PAYへ入金した金額はANAカード側、最後にANA Payで対象の買い物をした金額はANA Pay側で数えます。途中の残高移動は追加計上しません。au PAYカード以外のクレジットカードからのチャージ上限は月5万円です。具体的な入金操作は前述のワンバンク関連記事で紹介しています。
IDAREは毎月チャージしなくてもボーナスが付く?
はい。2026年10月1日付与分から入金条件が撤廃され、毎月の平均残高とIDAREランクに応じてボーナスが付与されます。当面使わない、将来使う予定の残高を置いておく方法に向いています。 ボーナスは50円分からdポイントへ1:1で交換でき、1,000 dポイントは500 JALマイルへ移行できます。ボーナスをIDARE残高へ移してしまうと交換できません。
IDAREボーナスはANAマイルに交換できる?
IDAREボーナスはdポイントへ等価交換し、JALマイル(1,000 dポイント=500 JALマイル)に交換できます。ここで紹介する公式の直接経路はANAマイルではなくJALマイルです。ANA Payでの対象決済によるANAマイルは別に貯まります。
ワンバンク「もらえるポケット」の特典はマイルに交換できる?
公式に案内されているのは買い物に使える残高としての還元です。IDAREボーナスのようなdポイントへの交換・JALマイルへの直接交換は案内されていません。マイルへ交換できる特典を重視する人は、IDAREのボーナスと比較して選びます。
まとめ|今のANAカードでJAL Pay・IDARE・au PAYを選ぶ
JCB・Mastercard・ダイナースはJAL Pay→IDARE経由、Visa・アメックスはIDARE経由が基本です。 Mastercard・アメックス・ダイナースは、au PAYプリペイドカードをApple Payで選んでワンバンクに入金する経路も組み合わせられます。JAL Pay→IDAREの対象決済なら1万円につき10 JALマイルを狙えます。IDAREの保管ボーナスは通常dポイント経由でJALマイルへ交換でき、ワンバンク「もらえるポケット」の特典は買い物に使う残高として受け取ります。
年間の消費額で比較すると、買い物だけなら150万円、楽天証券の積立を併用するなら138万円、対象のANA Mastercard/VisaでSBI証券と楽天証券の積立を併用するなら78万円です。 投資に回す金額は消費額には含めません。いずれのモデルもANAカードとANA Payの対象決済額300万円を目指す試算であり、実際の買い物は年間に分けて行います。SFC判定上の内訳は比較表で確認できます。途中のウォレット移動や楽天キャッシュからの投信買付は重複計上せず、ANAカード→ANA Payの直接チャージ額は対象外です。
ANA Pay登録済みなら、最初に手持ちのANAカードから使える中継先を選び、少額でワンバンク→ANA Payまで動かしてから普段の買い物に使いましょう。 長く保管する資金にはIDARE、すぐ使う少額には対応ANAカードからワンバンクへの直接入金や条件を満たすJAL Pay→ANA Pay(1回20,001円以上・本人確認済み)が選択肢です。Mastercard・アメックス・ダイナースならau PAY→ワンバンク(Apple Pay経由)→ANA Payも組み合わせられます。ANAマイル獲得を優先する人はANA Payへのカード直接チャージも別途比較してください。ANA Pay未登録で新規入会停止中の場合は、再開後に使える状態を確認してから資金を移しましょう。
もっと詳しく調べたい方へ
SBI証券の積立、家族カード、積立保険「ちょこつみ」など、300万円の作り方全体を比べたい方は次の記事が参考になります。